2026-03-20 (aktualizacja: 2026-03-20)
Planując sprzedaż nieruchomości, starając się o kredyt hipoteczny czy uczestnicząc w postępowaniu spadkowym, prędzej czy później spotkamy się z pojęciem operatu szacunkowego. Jest to sformalizowany dokument urzędowy, sporządzany wyłącznie przez uprawnionego rzeczoznawcę majątkowego, który określa wartość rynkową lub odtworzeniową danego obiektu.
Wiele osób zakłada, że raz wydana opinia o wartości nieruchomości pozostaje aktualna przez lata. Nic bardziej mylnego – dynamika rynku nieruchomości oraz rygorystyczne przepisy prawa nakładają na ten dokument konkretny „termin przydatności”. Zrozumienie mechanizmów wygasania operatu oraz procedury jego odświeżania jest kluczowe dla uniknięcia opóźnień w transakcjach bankowych czy sprawach sądowych.
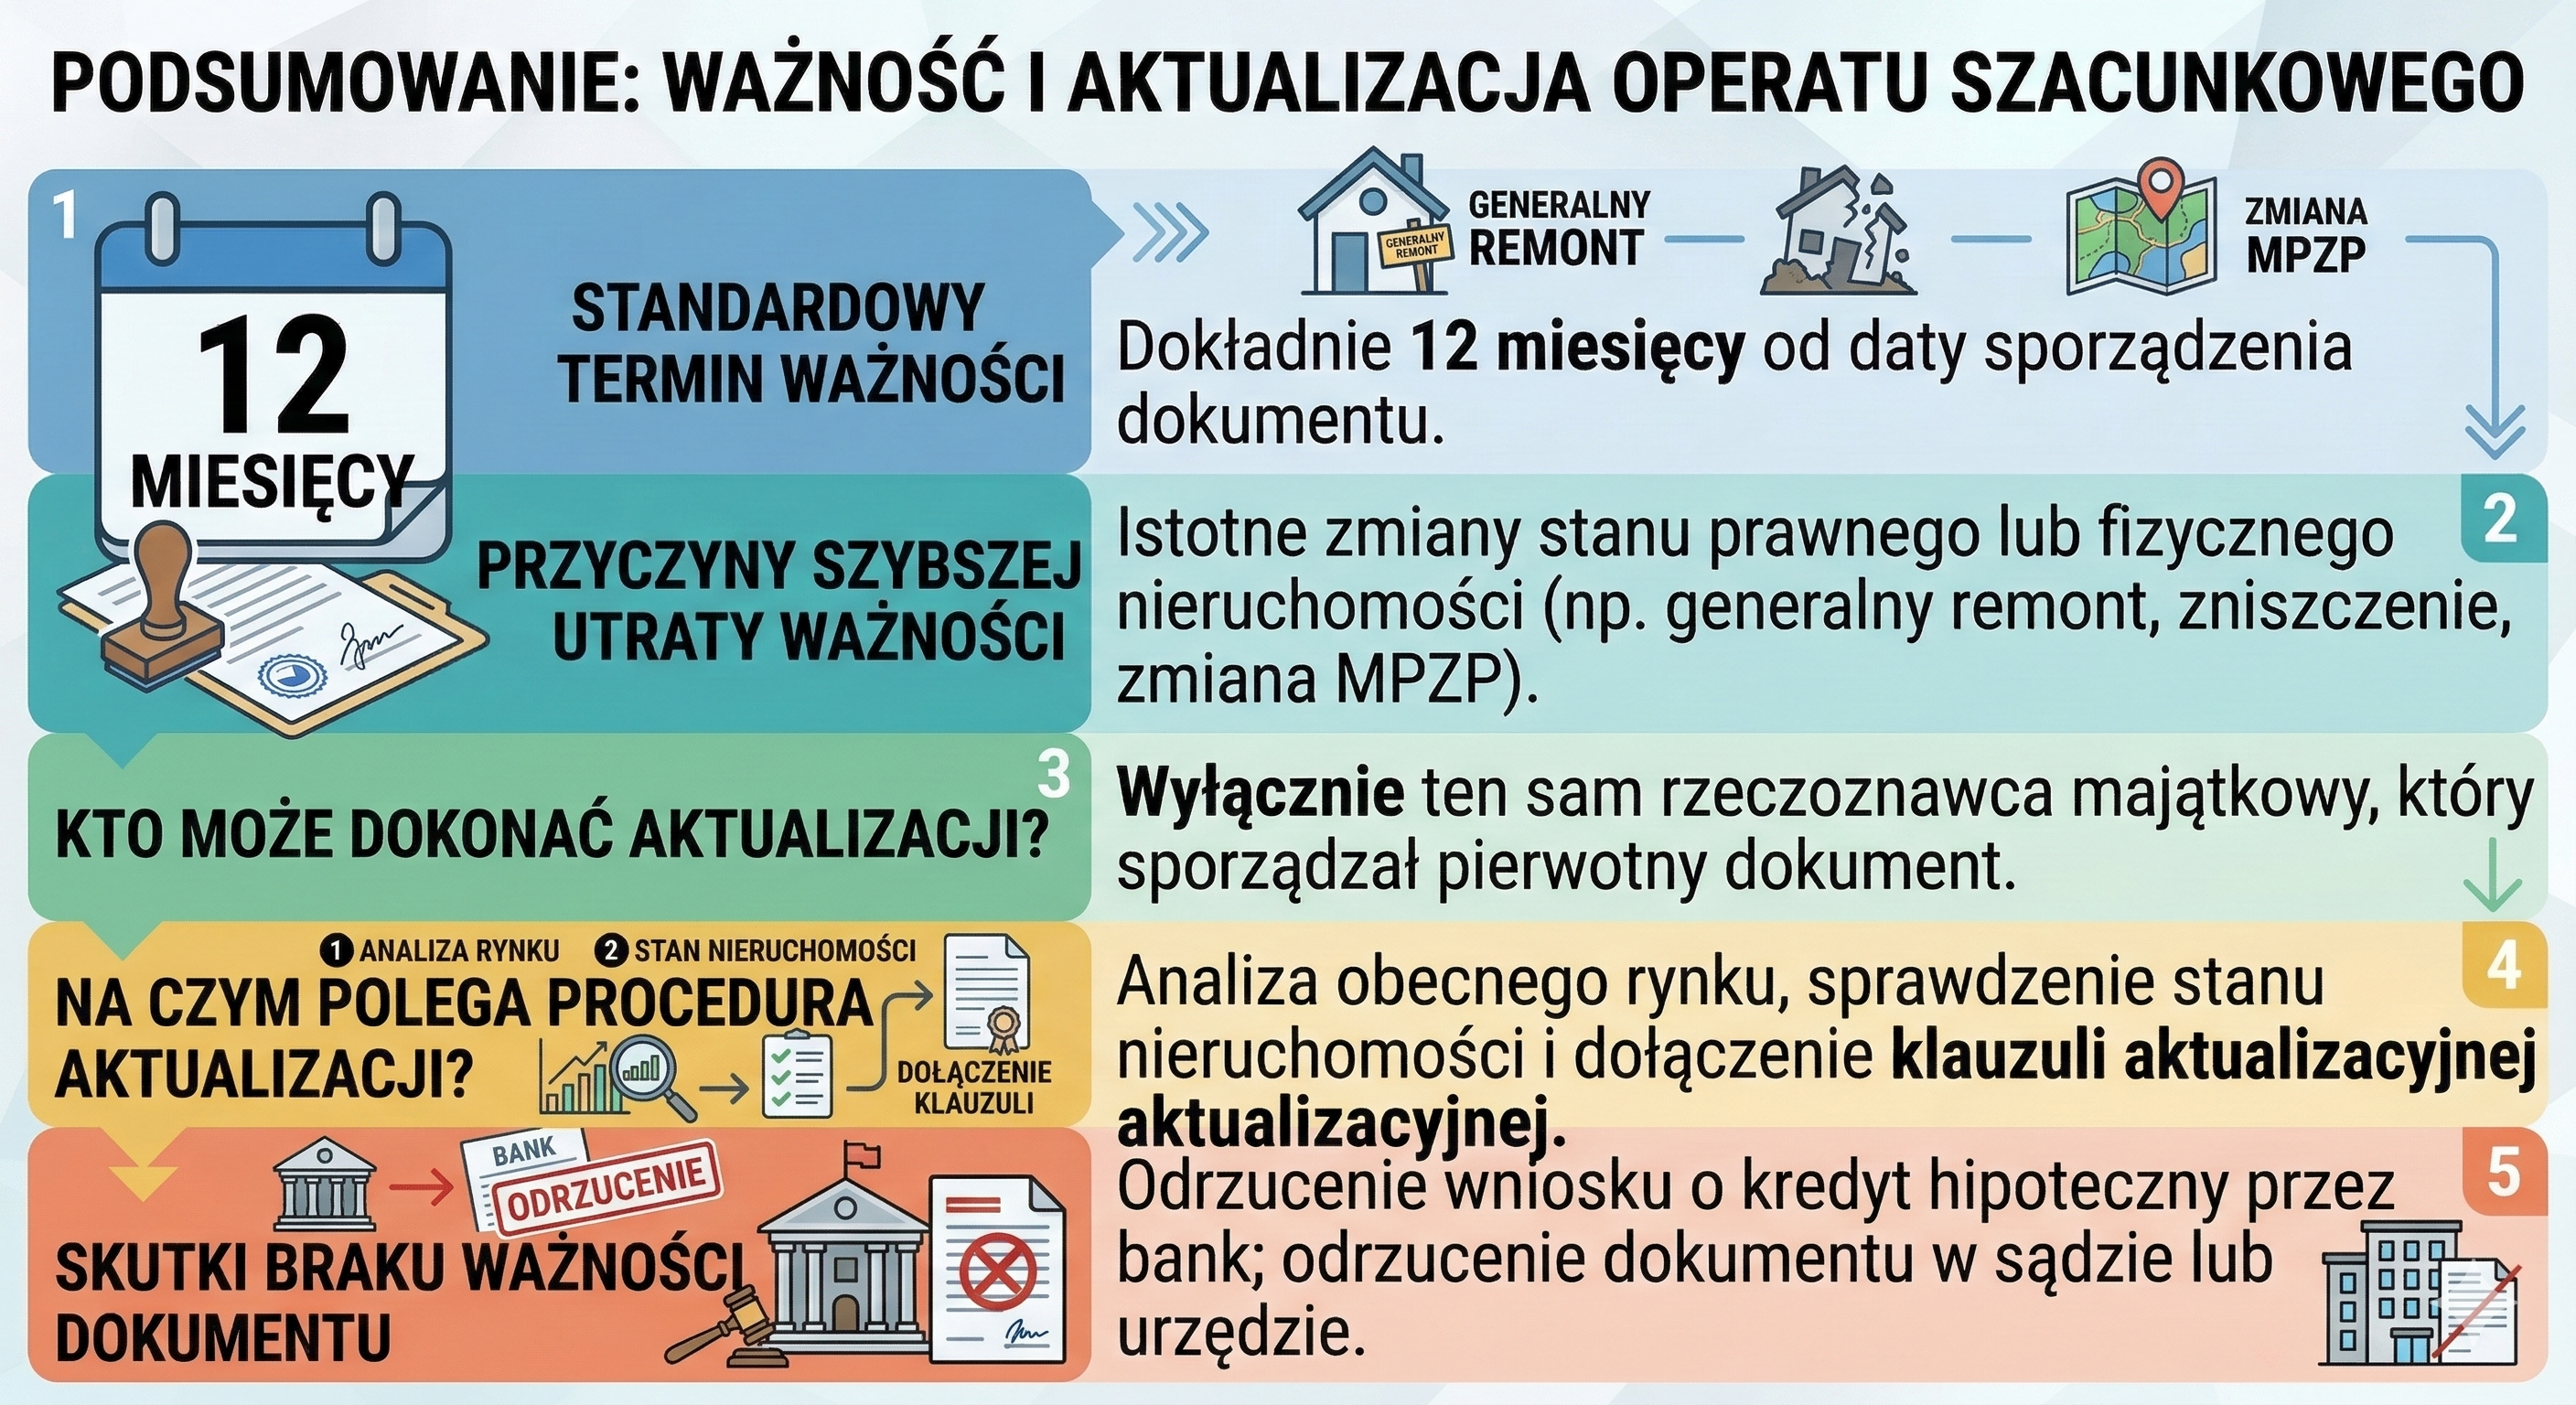 Rys. 1. Ważność operatu szacunkowego wynosi 12 miesięcy.
Podstawowy termin ważności operatu
Zgodnie z przepisami ustawy o gospodarce nieruchomościami, operat szacunkowy jest ważny przez okres 12 miesięcy od daty jego sporządzenia. Termin ten nie jest umowny – wynika on bezpośrednio z art. 156 ust. 3 wspomnianej ustawy. Ustawodawca przyjął, że rok to optymalny czas, w którym uwarunkowania rynkowe, takie jak stopy procentowe, popyt na mieszkania czy zmiany w planach zagospodarowania przestrzennego, mogą utrzymać się na względnie stabilnym poziomie.
Po upływie tego roku dokument traci swoją moc dowodową w obrocie prawnym i bankowym. Warto jednak pamiętać, że data sporządzenia operatu to nie to samo co data oględzin nieruchomości – to właśnie od dnia finalnego podpisania dokumentu przez rzeczoznawcę zaczyna tykać zegar jego ważności.
Istotnym aspektem, o którym często zapominają zleceniodawcy, jest fakt, że operat może stać się nieaktualny nawet przed upływem wspomnianego roku.
Dzieje się tak w sytuacji, gdy nastąpią istotne zmiany w stanie prawnym lub faktycznym nieruchomości. Jeśli w międzyczasie budynek uległ zniszczeniu, dokonano jego rozbudowy lub zmieniło się przeznaczenie gruntu w miejscowym planie zagospodarowania przestrzennego (MPZP), dotychczasowy operat przestaje wiarygodnie odzwierciedlać wartość mienia.
W takich przypadkach instytucje finansowe lub sądy mogą zakwestionować dokument znacznie szybciej, wymagając natychmiastowej aktualizacji, aby chronić interesy stron transakcji.
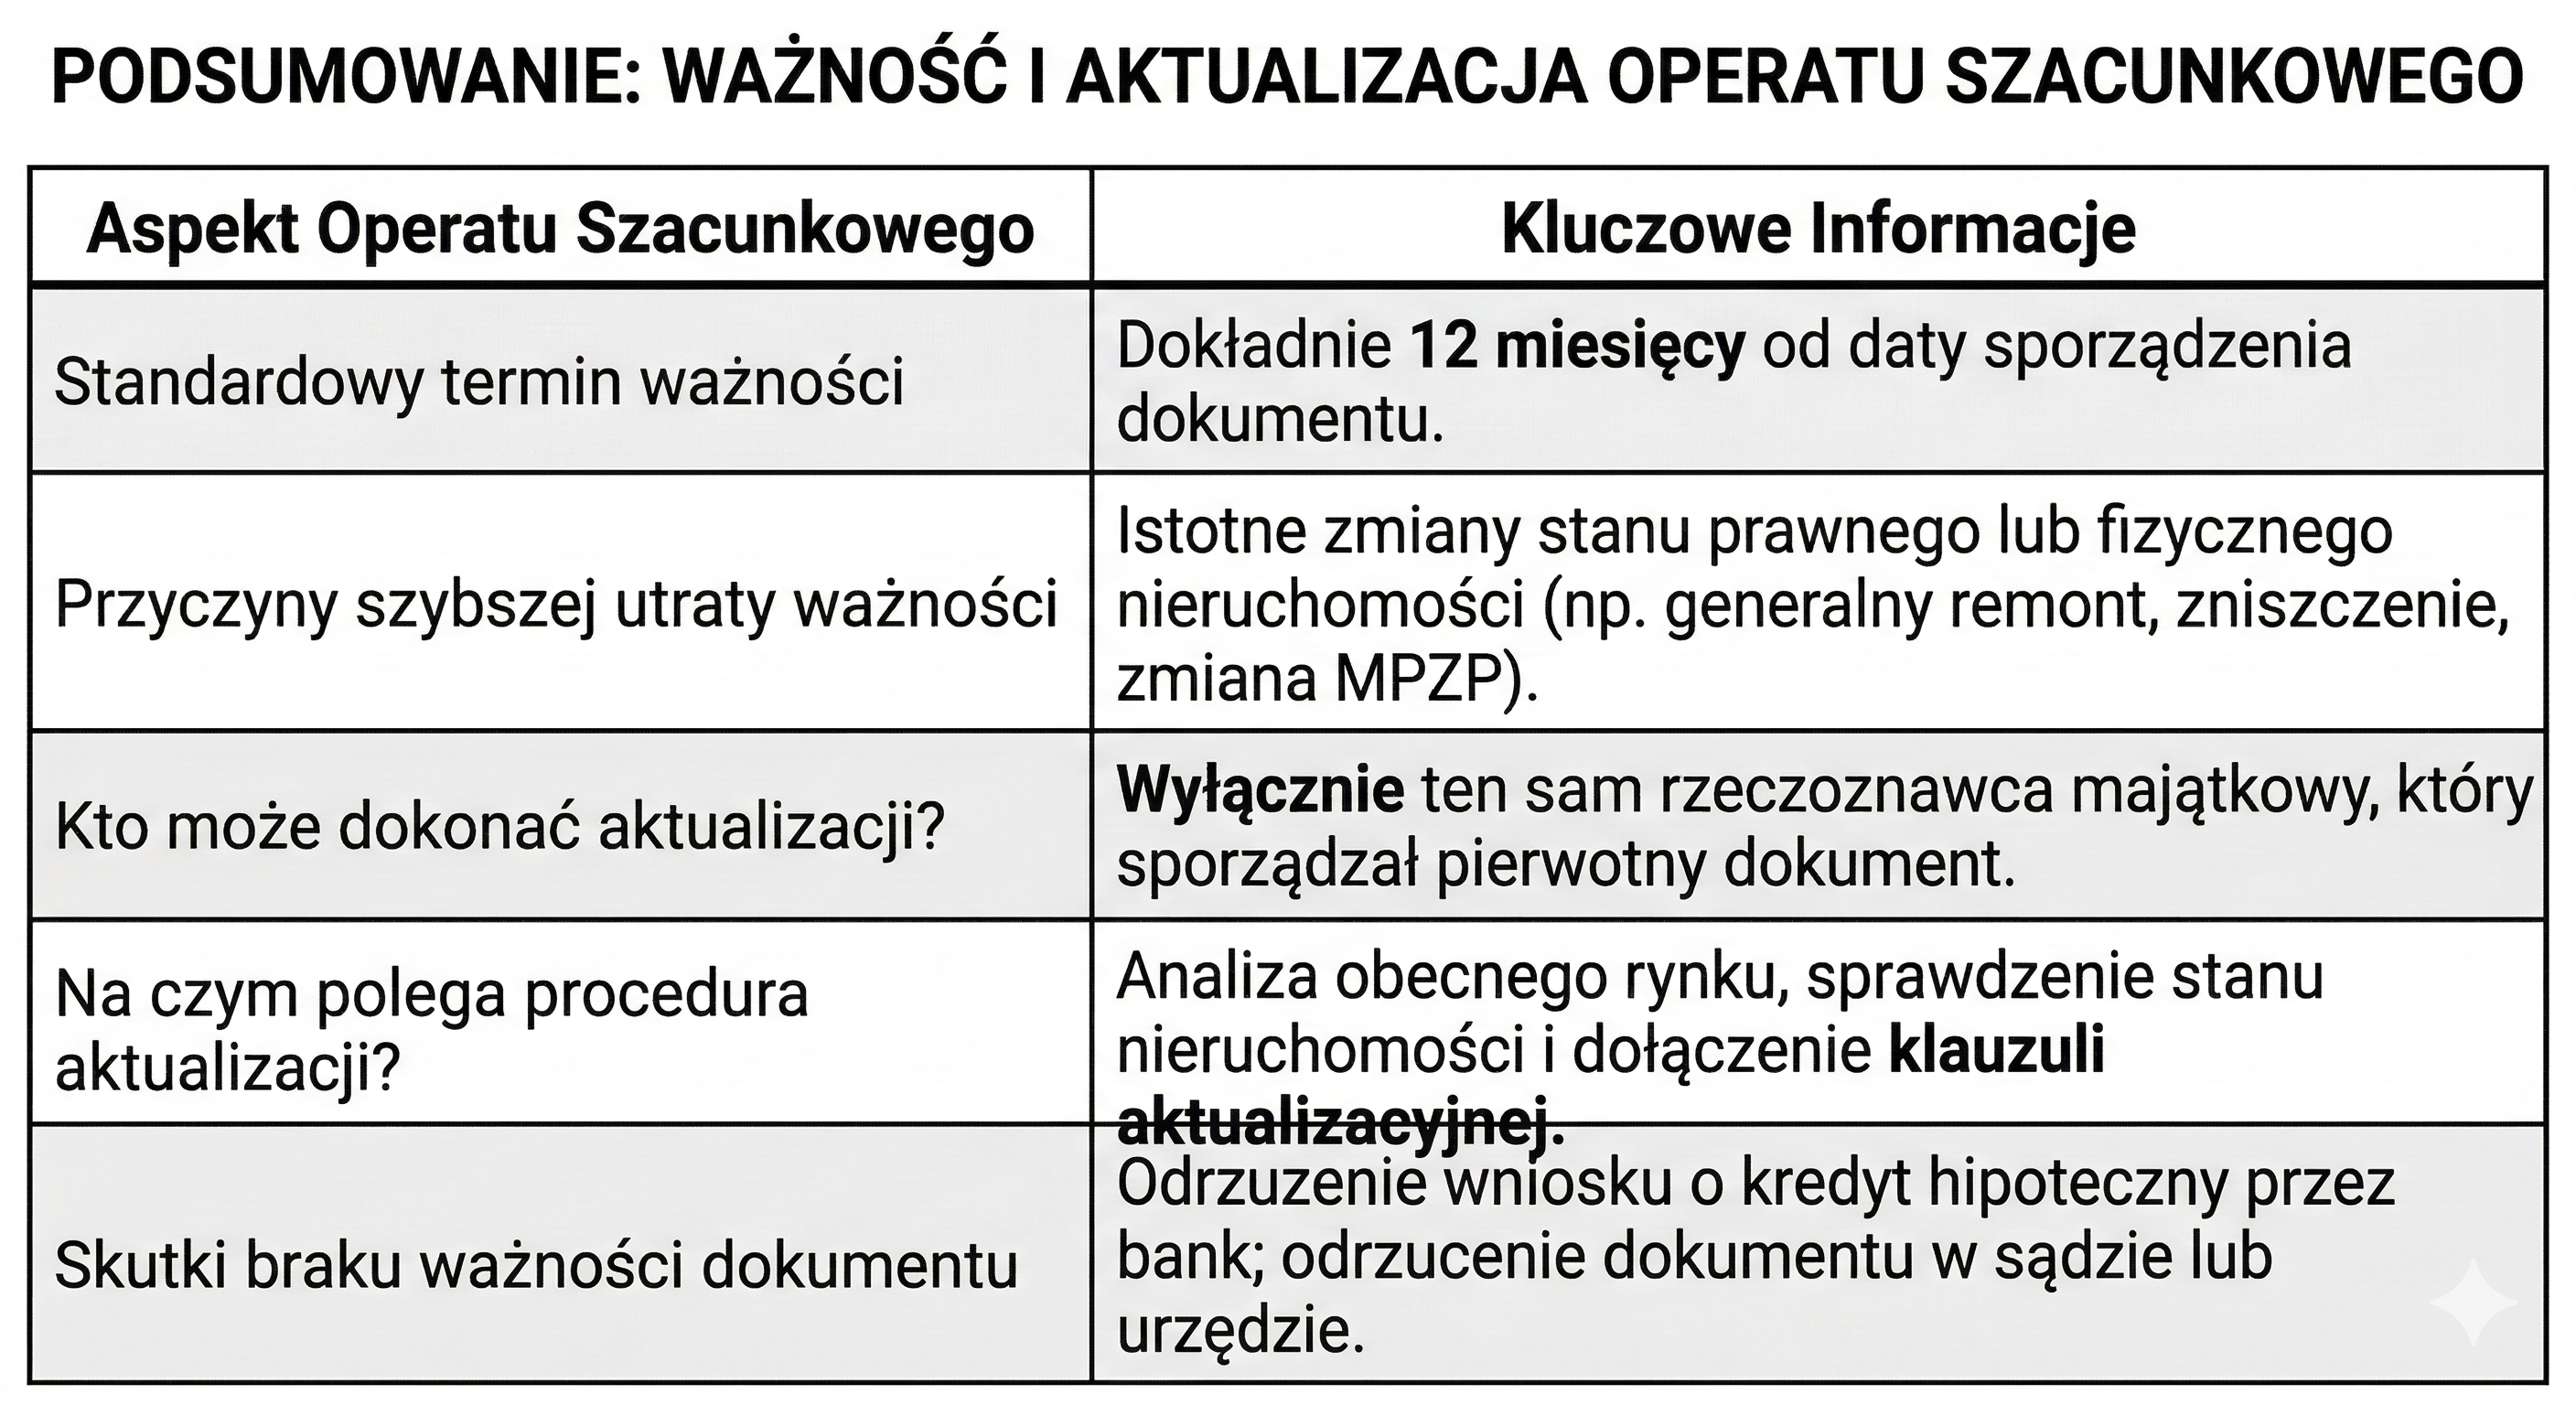 Rys. 2. W czasie aktualizacji operatu szacunkowego trzeba wypełnić klauzulę aktualizacyjną.
Na czym polega aktualizacja operatu szacunkowego?
Kiedy termin 12 miesięcy dobiega końca, a cel, dla którego operat został sporządzony, nie został jeszcze zrealizowany (np. proces sprzedaży nieruchomości się przedłuża), nie zawsze trzeba zamawiać zupełnie nowy dokument od zera. Prawo przewiduje procedurę tzw. potwierdzenia aktualności operatu szacunkowego.
Może tego dokonać wyłącznie ten sam rzeczoznawca majątkowy, który przygotował pierwotną wycenę. Proces ten polega na dołączeniu do dokumentu stosownej klauzuli, w której biegły oświadcza, że po ponownej analizie rynku i oględzinach (jeśli są konieczne), wartość nieruchomości nie uległa istotnej zmianie. Takie potwierdzenie wydłuża ważność operatu o kolejne 12 miesięcy.
Należy jednak podkreślić, że aktualizacja nie jest jedynie formalnością polegającą na przystawieniu pieczątki. Rzeczoznawca musi rzetelnie przeanalizować, czy w danym segmencie rynku nie doszło do gwałtownych skoków cenowych. Jeśli od czasu pierwszej wyceny ceny mieszkań w danej okolicy wzrosły o 20%, rzeczoznawca nie może po prostu „przedłużyć” starego dokumentu z nieaktualną kwotą.
W takiej sytuacji konieczne jest sporządzenie nowej wyceny, która uwzględni bieżące transakcje porównawcze. Procedura aktualizacji jest zazwyczaj tańsza i szybsza niż tworzenie operatu od podstaw, co stanowi dużą zaletę dla właścicieli nieruchomości dbających o optymalizację kosztów procesu sprzedażowego lub kredytowego.
Dlaczego banki i urzędy pilnują tych terminów?
Z perspektywy banku udzielającego kredytu hipotecznego, operat szacunkowy jest fundamentem zabezpieczenia wierzytelności. Bank musi mieć pewność, że wartość nieruchomości, która stanowi zastaw, jest realna i możliwa do uzyskania w przypadku ewentualnej licytacji komorniczej.
Rynek nieruchomości bywa kapryśny – okresy hossy przeplatają się z korektami. Dlatego analitycy kredytowi restrykcyjnie podchodzą do daty widniejącej na dokumencie. Podobnie sytuacja wygląda w urzędach skarbowych czy sądach podczas spraw o podział majątku. Wykorzystanie nieaktualnego operatu mogłoby prowadzić do rażącego pokrzywdzenia jednej ze stron lub uszczuplenia należności podatkowych państwa.
Warto również wspomnieć o specyficznych wymaganiach niektórych instytucji. Choć ustawa mówi o 12 miesiącach, niektóre banki w swoich wewnętrznych procedurach mogą wymagać, aby operat nie był starszy niż np. 6 miesięcy w momencie składania wniosku kredytowego. Jest to ich prawo jako podmiotów komercyjnych zarządzających ryzykiem.
Dlatego przed zleceniem wyceny zawsze warto zapytać docelową instytucję o jej specyficzne wytyczne. Unikniemy w ten sposób sytuacji, w której posiadany przez nas, teoretycznie ważny w świetle prawa dokument, zostanie odrzucony przez bankową weryfikację techniczną ze względu na zbyt odległą datę sporządzenia.

Autor
Szymon Lechoński
Radca prawny, specjalizuje się w prawie deweloperskim. Wieloletnie doświadczenie w tej dziedzinie pozwala na konstruktywne uwagi związane z ewentualnymi błędami w umowach deweloperskich, które analizuje na zlecenie klientów. Z zainteresowaniem śledzi aferę reprywatyzacyjną w Warszawie.
Oceń naszą publikację
Aktualizacja operatu szacunkowego
Średnia 5/5
na podstawie 2 opinii.