2026-03-23 (aktualizacja: 2026-09-02)
Księgowanie operatu szacunkowego to zagadnienie, które łączy w sobie aspekty formalno-prawne, podatkowe oraz czysto rachunkowe. Operat szacunkowy, będący autorską opinią rzeczoznawcy majątkowego o wartości nieruchomości, nie jest jedynie dokumentem informacyjnym.
W świecie biznesu stanowi on podstawę do podejmowania kluczowych decyzji inwestycyjnych, aktualizacji wartości aktywów w bilansie czy ustalania ceny sprzedaży. Z punktu widzenia księgowości, najważniejszym wyzwaniem jest prawidłowe zaklasyfikowanie kosztów sporządzenia takiego dokumentu oraz właściwe ujęcie skutków wynikających z zawartej w nim wyceny. W zależności od celu, w jakim operat został sporządzony, jego ujęcie w księgach rachunkowych może przebiegać w sposób skrajnie odmienny, co wymaga od księgowych nie tylko skrupulatności, ale i szerokiej wiedzy merytorycznej.
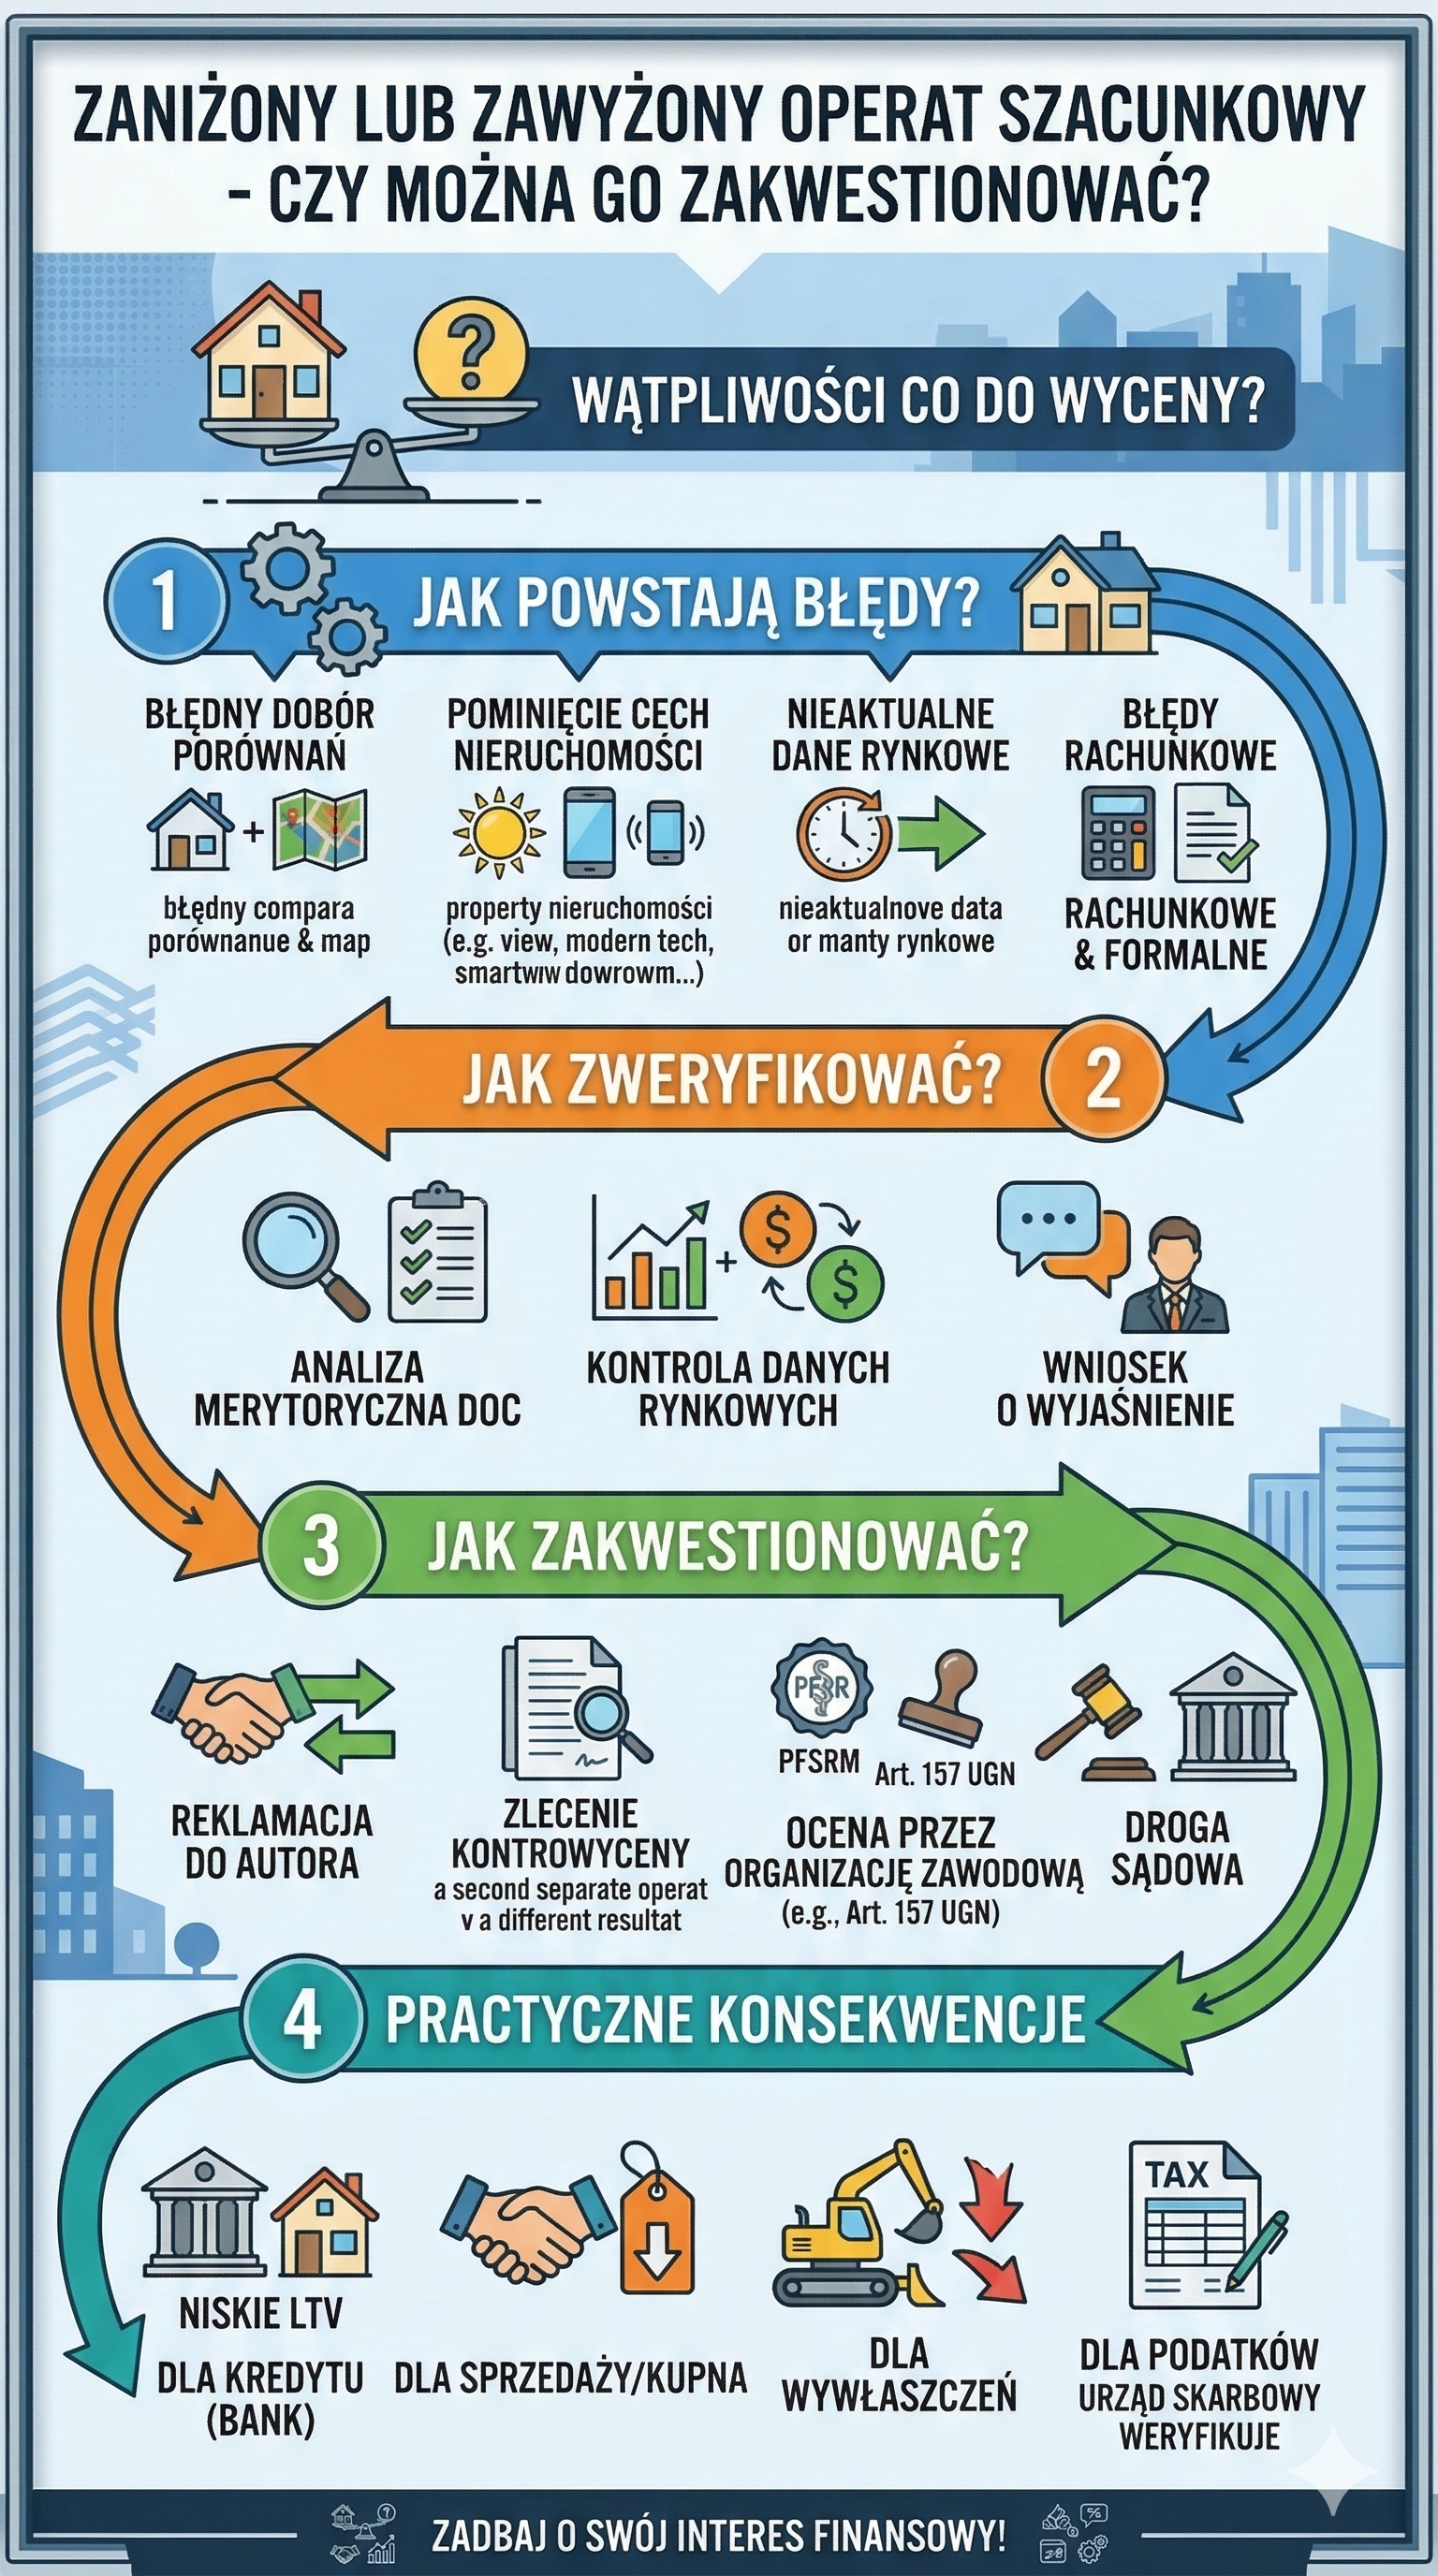 Rys. 1. ABC księgowania operatu szacunkowego.
Klasyfikacja kosztów zakupu usługi wyceny w księgach rachunkowych
Pierwszym etapem procesu jest rozliczenie samego kosztu zakupu usługi wyceny. Faktura za sporządzenie operatu szacunkowego jest traktowana jako koszt uzyskania przychodu, jednak moment i sposób jej ujęcia zależą od przeznaczenia wyceny.
Jeżeli operat jest tworzony na potrzeby bieżącego zarządzania nieruchomością, na przykład w celu ustalenia stawki czynszu lub na potrzeby ubezpieczenia, wydatek ten księguje się bezpośrednio w koszty działalności operacyjnej. W takim przypadku najczęściej wykorzystuje się konto „Usługi obce”. Sytuacja komplikuje się jednak, gdy wycena jest elementem procesu nabycia nieruchomości lub ulepszenia środka trwałego. Wówczas koszt operatu zwiększa wartość początkową składnika majątku, co oznacza, że jest on księgowany na koncie „Środki trwałe w budowie”, a następnie amortyzowany wraz z całą nieruchomością.
Aktualizacja wartości aktywów i ujęcie skutków wyceny rynkowej
Kolejnym aspektem jest kwestia aktualizacji wartości aktywów w oparciu o dane zawarte w operacie. Zgodnie z ustawą o rachunkowości, jednostki mogą wyceniać nieruchomości według cen rynkowych lub inaczej określonej wartości godziwej. Jeśli operat szacunkowy wykazuje, że wartość nieruchomości w księgach jest znacznie niższa od rynkowej, a firma stosuje model wyceny w wartościach godziwych, konieczne jest dokonanie stosownej aktualizacji.
Wzrost wartości odnosi się zazwyczaj na kapitał z aktualizacji wyceny. Należy jednak pamiętać, że takie działanie ma swoje konsekwencje podatkowe i bilansowe, wpływając na obraz kondycji finansowej przedsiębiorstwa. Z kolei w przypadku utraty wartości, gdy operat wskazuje kwotę niższą niż księgowa, należy dokonać odpisu aktualizującego, który obciąża pozostałe koszty operacyjne, co bezpośrednio wpływa na wynik finansowy netto w danym okresie sprawozdawczym.
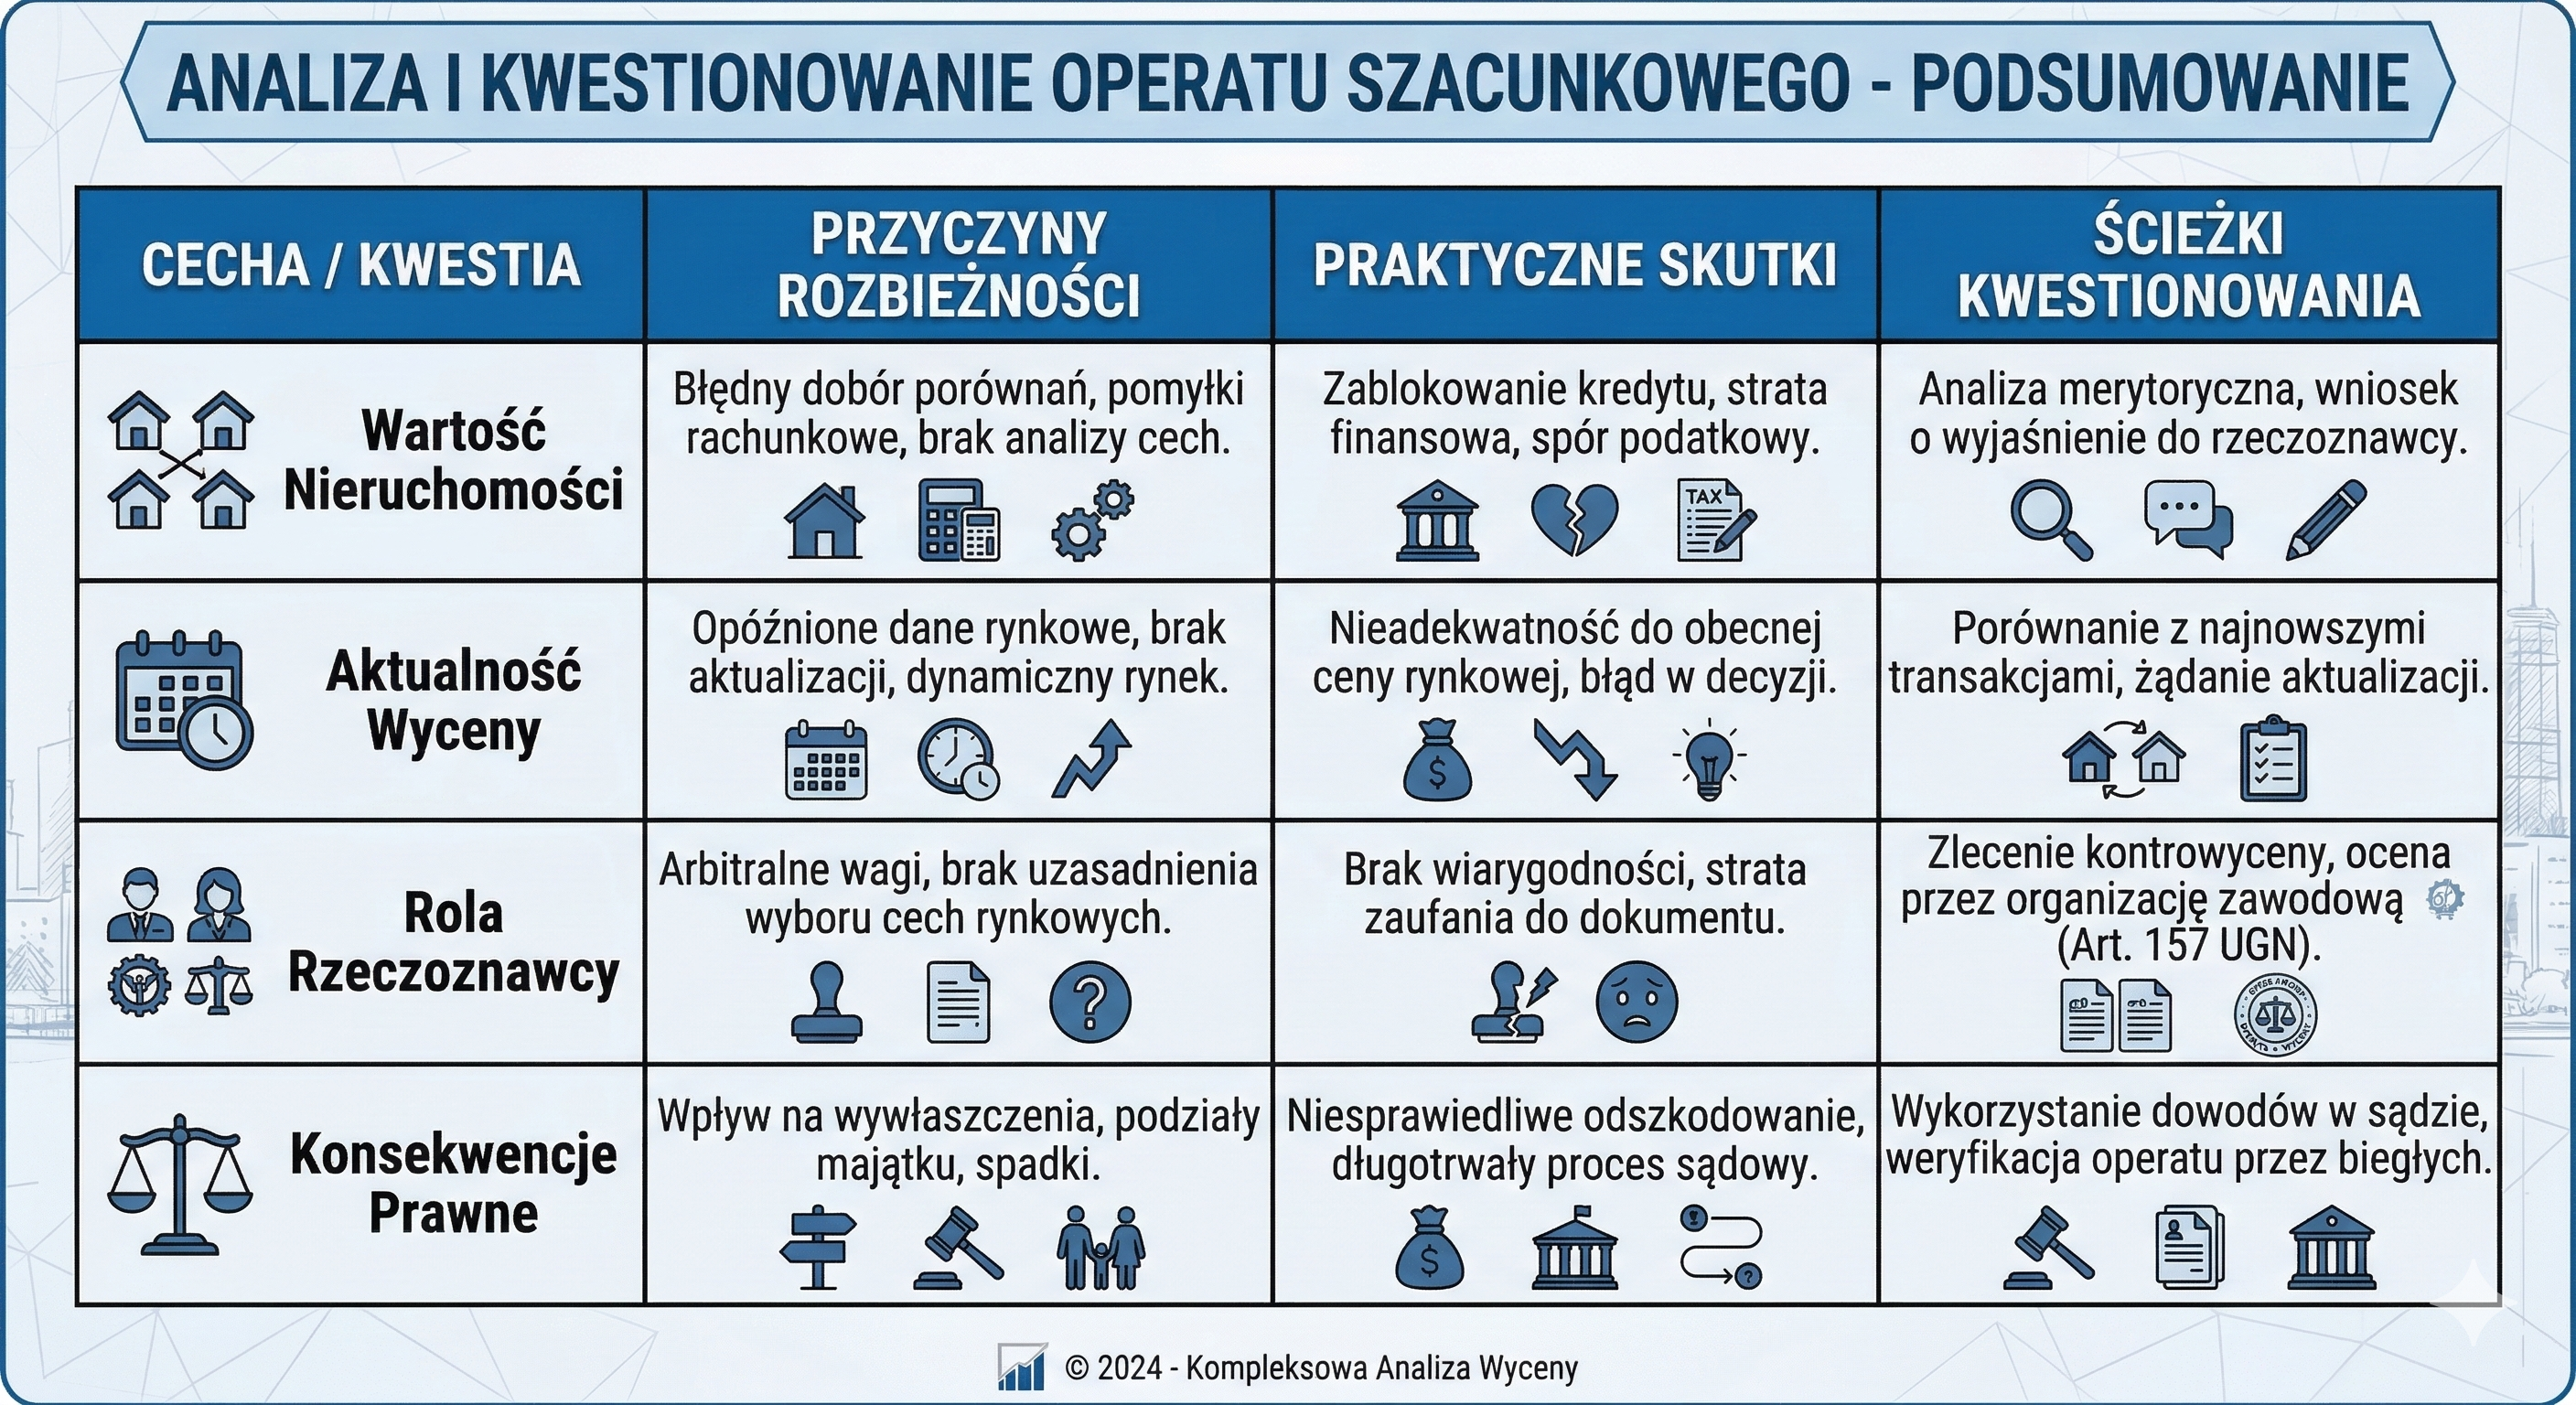 Rys. 2. Na jakiej podstawie można kwestionować operat szacunkowy?
Operat szacunkowy jako podstawa aportu i dokumentacja dowodowa
Warto również zwrócić uwagę na specyficzną sytuację, jaką jest sporządzenie operatu na potrzeby wniesienia aportu do spółki. W takim scenariuszu operat szacunkowy służy do obiektywnego potwierdzenia wartości wkładu niepieniężnego. Koszty jego przygotowania ponosi zazwyczaj wspólnik lub nowo powstająca spółka, co musi zostać precyzyjnie ujęte w dokumentacji założycielskiej. Prawidłowe zaksięgowanie tych kwot jest niezbędne dla przejrzystości kapitałów własnych.
Niezależnie od scenariusza, każda operacja związana z operatem musi być poparta odpowiednim dowodem księgowym. Sama treść operatu nie jest dowodem księgowym w rozumieniu przepisów, ale stanowi załącznik do polecenia księgowania (PK), które jest dokumentem wewnętrznym inicjującym zapis w księgach rachunkowych.
Podsumowanie
Księgowanie operatu szacunkowego wymaga analizy kontekstu gospodarczego. Kluczowe jest rozróżnienie pomiędzy wydatkiem o charakterze czysto kosztowym a wydatkiem zwiększającym wartość aktywów. Precyzyjne ujęcie tych zdarzeń pozwala na rzetelne przedstawienie sytuacji majątkowej firmy, co jest kluczowe dla organów kontrolnych, inwestorów oraz instytucji finansowych.

Autor
Szymon Lechoński
Radca prawny, specjalizuje się w prawie deweloperskim. Wieloletnie doświadczenie w tej dziedzinie pozwala na konstruktywne uwagi związane z ewentualnymi błędami w umowach deweloperskich, które analizuje na zlecenie klientów. Z zainteresowaniem śledzi aferę reprywatyzacyjną w Warszawie.
Oceń naszą publikację
Księgowanie operatu szacunkowego - poradnik
Średnia 5/5
na podstawie 10 opinii.