2026-03-20 (aktualizacja: 2026-03-20)
Starając się o finansowanie zakupu wymarzonego domu lub mieszkania, proces bankowy może wydawać się labiryntem formalności. Jednym z najważniejszych przystanków na tej drodze jest uzyskanie operatu szacunkowego. Choć dla wielu kredytobiorców to po prostu kolejny wydatek i dokument do teczki, dla banku stanowi on fundament bezpieczeństwa transakcji. To właśnie ten dokument determinuje, jak duży kredyt możemy otrzymać, ponieważ określa realną wartość zabezpieczenia, na którym bank ustanowi hipotekę.
Czym dokładnie jest operat szacunkowy?
Operat szacunkowy to sformalizowana opinia o wartości nieruchomości, sporządzona w formie pisemnej przez uprawnionego rzeczoznawcę majątkowego. Nie jest to zwykła wycena, jaką możemy znaleźć na portalach ogłoszeniowych czy wygenerować przez algorytmy online. Jest to dokument urzędowy, przygotowany zgodnie z przepisami ustawy o gospodarce nieruchomościami oraz standardami zawodowymi rzeczoznawców.
Musi on zawierać szczegółowy opis stanu prawnego i fizycznego obiektu, analizę lokalnego rynku oraz uzasadnienie wyboru konkretnej metody wyceny. W kontekście kredytowym bank interesuje przede wszystkim wartość rynkowa, czyli najbardziej prawdopodobna cena, jaką można by uzyskać za nieruchomość w dniu wyceny.
Warto zrozumieć, że rzeczoznawca jest osobą zaufania publicznego. Jego zadaniem nie jest "naciąganie" wartości pod oczekiwania klienta, lecz obiektywne stwierdzenie, ile nieruchomość jest warta w rzeczywistości. Dla banku operat jest polisą ubezpieczeniową – w razie problemów ze spłatą kredytu, instytucja musi mieć pewność, że sprzedaż nieruchomości pozwoli na pokrycie zadłużenia.
Dlaczego bank wymaga operatu przy kredycie hipotecznym?
Kluczowym pojęciem w bankowości hipotecznej jest wskaźnik LTV (Loan to Value), czyli stosunek kwoty kredytu do wartości nieruchomości. Polskie prawo oraz rekomendacje Komisji Nadzoru Finansowego nakładają na banki obowiązek dbania o to, by kredyt nie przekraczał określonego procentu wartości zabezpieczenia (zazwyczaj 80% lub 90%).
Bez rzetelnego operatu szacunkowego bank nie byłby w stanie obliczyć tego wskaźnika. Jeśli cena transakcyjna (to, co płacisz sprzedającemu) jest wyższa niż wartość w operacie, bank przyzna kredyt w oparciu o tę niższą kwotę. Oznacza to, że różnicę będziesz musiał pokryć z własnej kieszeni, zwiększając tym samym wymagany wkład własny.
Ponadto, operat pozwala bankowi ocenić ryzyko techniczne. Rzeczoznawca weryfikuje, czy budynek w ogóle istnieje, jaki jest jego stan techniczny, czy nie jest obciążony wadami prawnymi oraz czy jego lokalizacja nie wpływa negatywnie na płynność (czyli łatwość ewentualnej sprzedaży w przyszłości). W przypadku budowy domu, operat szacunkowy określa tzw. wartość przyszłą, czyli ile nieruchomość będzie warta po zakończeniu wszystkich prac budowlanych przewidzianych w kosztorysie.
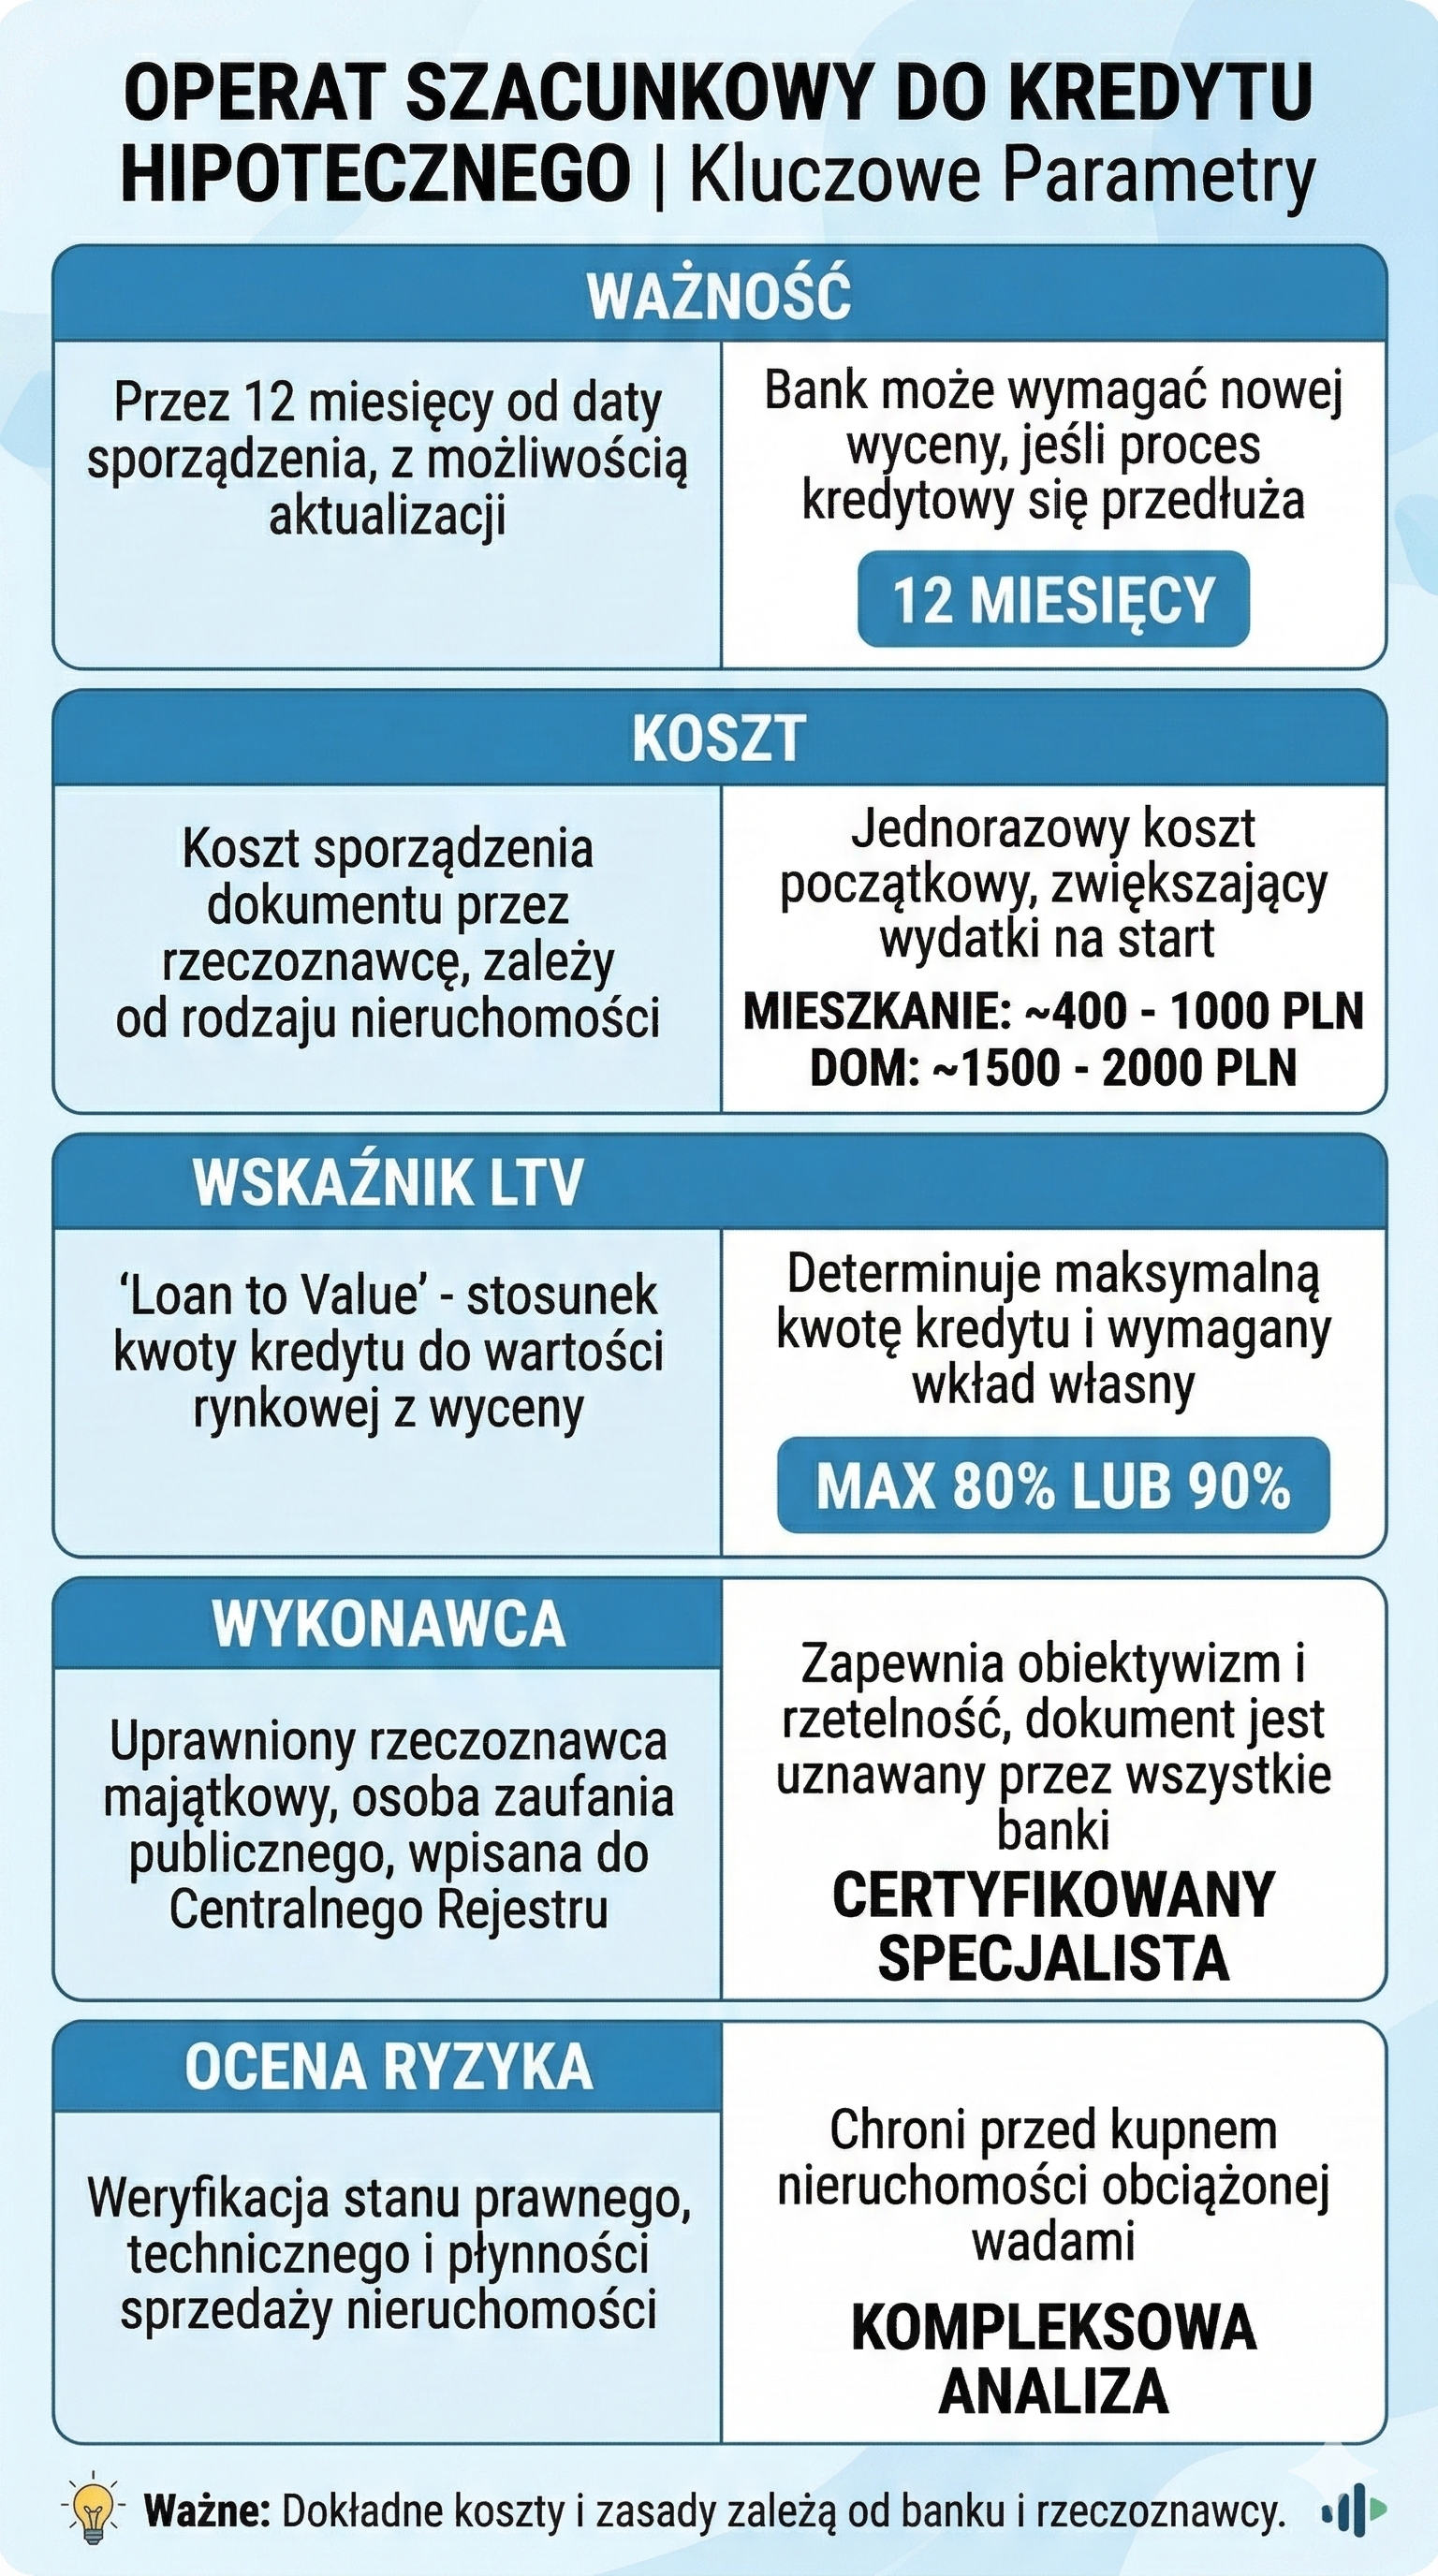 Rys. 1. Jakie są parametry, które wpływają na operat szacunkowy do kredytu hipotecznego?
Jak wygląda proces przygotowania dokumentu?
Proces zaczyna się od wizji lokalnej. Rzeczoznawca musi osobiście odwiedzić nieruchomość, wykonać dokumentację fotograficzną oraz dokonać oględzin. Sprawdza standard wykończenia, instalacje, materiały budowlane oraz otoczenie budynku.
Następnie przechodzi do analizy dokumentacji: wypisu z księgi wieczystej, wypisu z rejestru gruntów czy planu zagospodarowania przestrzennego. Kolejnym krokiem jest analiza rynku – specjalista wybiera kilkanaście podobnych nieruchomości, które zostały sprzedane w okolicy w ostatnim czasie, i na ich podstawie, stosując odpowiednie poprawki (np. za lepszą lokalizację lub gorszy stan techniczny), wylicza ostateczną kwotę.
Ważnym aspektem jest koszt operatu. Zazwyczaj oscyluje on w granicach od 400 do 1000 zł w przypadku mieszkania i może sięgać 1500-2000 zł przy domach jednorodzinnych lub nietypowych posiadłościach. Niektóre banki mają własną listę współpracujących rzeczoznawców, inne pozwalają na dostarczenie operatu "z zewnątrz", o ile specjalista posiada odpowiednie uprawnienia i widnieje w Centralnym Rejestrze Rzeczoznawców Majątkowych.
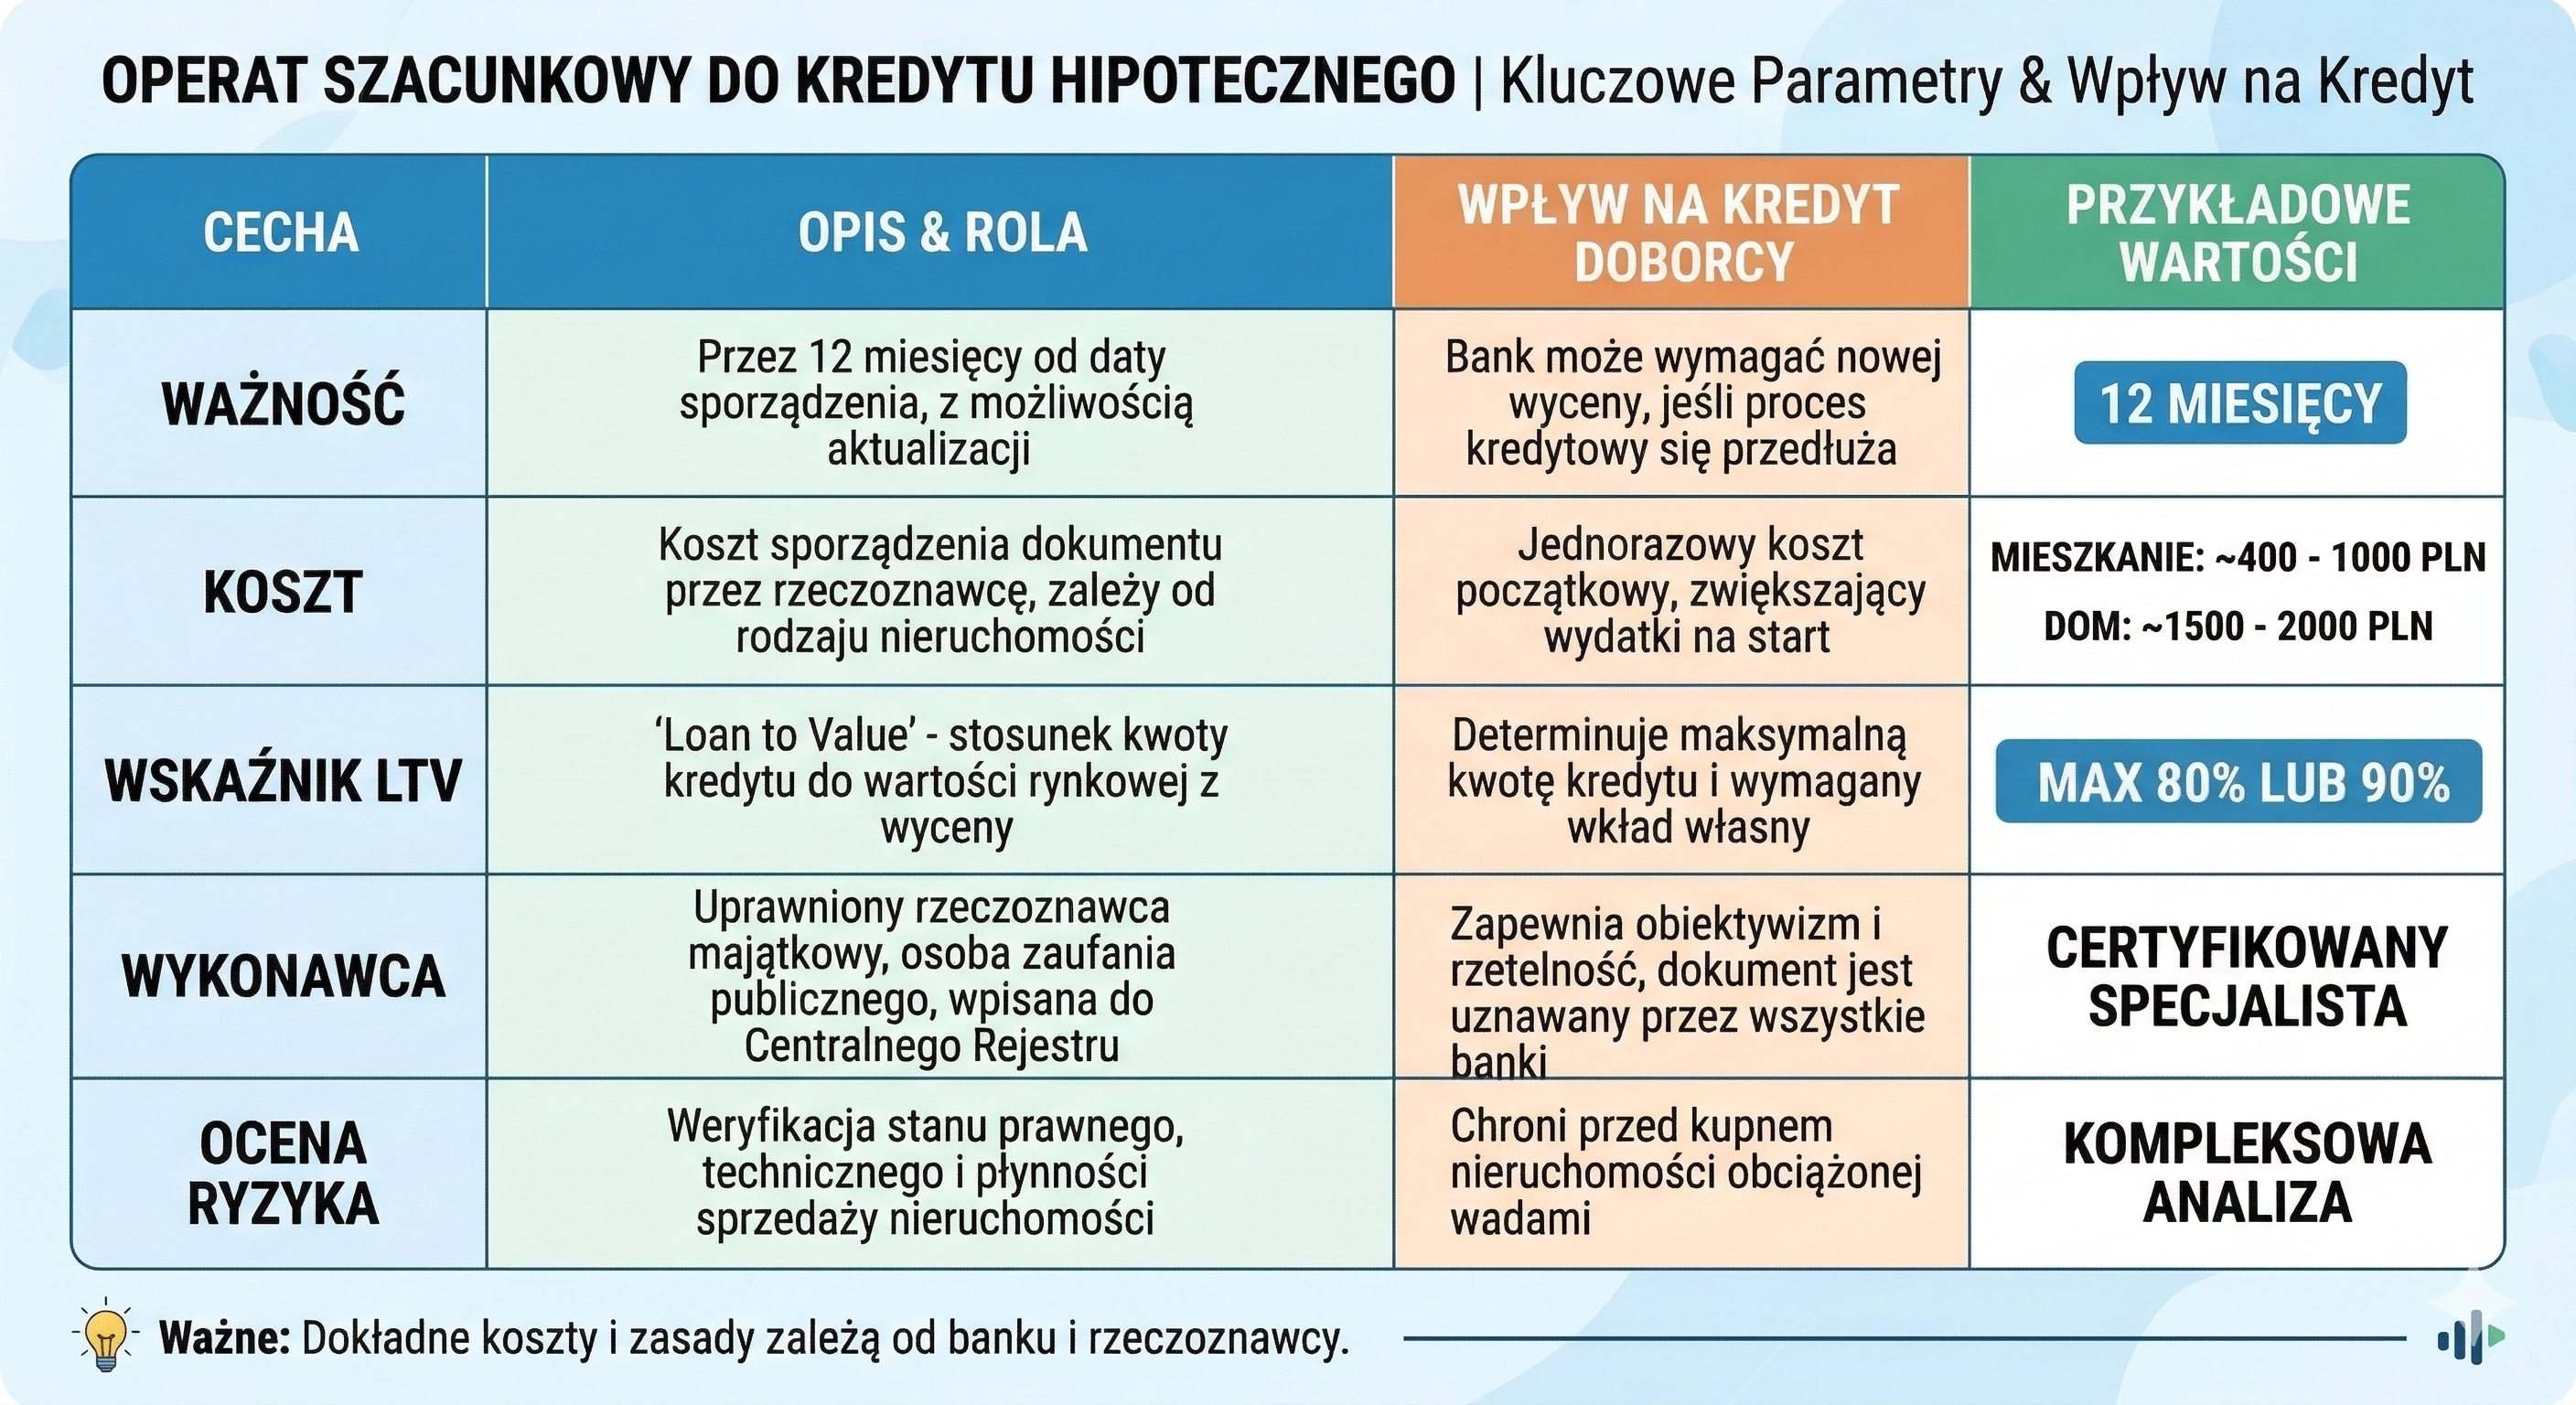 Rys. 2. Parametry operatu szacunkowego dla kredytu - rozszerzenie.
Czy operat szacunkowy ma datę ważności?
Zgodnie z przepisami, operat szacunkowy jest ważny przez 12 miesięcy od daty jego sporządzenia. Istnieje jednak możliwość jego aktualizacji po tym terminie, co jest znacznie tańsze i szybsze niż przygotowanie nowego dokumentu. Aktualizacja polega na dołączeniu przez rzeczoznawcę klauzuli potwierdzającej, że na rynku nie zaszły istotne zmiany wpływające na wartość. Warto jednak pamiętać, że banki mają swoje wewnętrzne polityki i czasem mogą wymagać świeższego dokumentu, zwłaszcza gdy sytuacja na rynku nieruchomości jest bardzo dynamiczna.
Podsumowując, operat szacunkowy to fundament Twojej umowy kredytowej. Choć postrzegany jako biurokratyczny wymóg, daje on również Tobie – kupującemu – pewność, że nie przepłacasz za nieruchomość i że Twoja inwestycja ma solidne podstawy ekonomiczne. Znajomość procesów zachodzących przy jego tworzeniu pozwala lepiej przygotować się do rozmów z bankiem i uniknąć przykrych niespodzianek na ostatniej prostej do otrzymania decyzji kredytowej.

Autor
Karol Lipski
Zajmował się tworzeniem treści na różne portale poradowe związane z wynajmem mieszkań. Najbardziej lubi tworzyć treści ściśle powiązane z wiedzą, która znajduje się w ustawach. Tworzy teksty zrozumiałe i czytelne. Jego atutem jest lekkie pióro i zrozumiały przekaz. Tenis to jego ogromna pasja.
Oceń naszą publikację
Operat szacunkowy do kredytu hipotecznego
Średnia 5/5
na podstawie 6 opinii.