2026-05-09 (aktualizacja: 2026-05-12)
Operat szacunkowy a metody sporządzania operatu szacunkowego
Rynek nieruchomości to złożony ekosystem, w którym precyzyjne określenie wartości mienia stanowi fundament bezpieczeństwa obrotu gospodarczego. Kluczowym dokumentem w tym procesie jest operat szacunkowy – urzędowa opinia o wartości nieruchomości, sporządzana wyłącznie przez uprawnionego rzeczoznawcę majątkowego. Dokument ten nie jest jedynie subiektywną oceną eksperta, lecz sformalizowanym wywodem logicznym, który musi spełniać surowe wymogi ustawowe oraz standardy zawodowe. Rzeczoznawca, przystępując do pracy, staje przed wyborem odpowiedniego podejścia, metody oraz techniki szacowania, które najlepiej odzwierciedlą specyfikę danego obiektu, jego przeznaczenie oraz aktualną sytuację rynkową. Wybór ten determinuje nie tylko końcową kwotę, ale przede wszystkim wiarygodność dokumentu przed bankiem, sądem czy urzędem skarbowym.
Podejście porównawcze – rynkowe lustro rzeczywistości
Najczęściej stosowanym i najbardziej intuicyjnym sposobem określania wartości jest podejście porównawcze. Opiera się ono na założeniu, że wartość danej nieruchomości odpowiada cenom, jakie uzyskano za podobne obiekty w niedawnym czasie. Rzeczoznawca analizuje lokalny rynek, wyszukując transakcje nieruchomościami o zbliżonych parametrach – lokalizacji, stanie technicznym czy powierzchni. W ramach tego podejścia wyróżniamy trzy główne metody: metodę porównywania parami, metodę korygowania ceny średniej oraz metodę analizy statystycznej rynku.
Metoda porównywania parami polega na zestawieniu wycenianej nieruchomości z kilkoma (zazwyczaj co najmniej trzema) obiektami podobnymi, które były przedmiotem sprzedaży. Ekspert precyzyjnie waży różnice między nimi, stosując odpowiednie poprawki kwotowe lub procentowe. Z kolei metoda korygowania ceny średniej bazuje na szerszym zbiorze transakcji, gdzie cena średnia jest punktem wyjścia modyfikowanym o współczynniki odzwierciedlające atuty i wady konkretnej działki czy lokalu. Podejście to najlepiej sprawdza się w przypadku mieszkań i domów jednorodzinnych, gdzie obrót jest intensywny, a dane o cenach transakcyjnych łatwo dostępne.
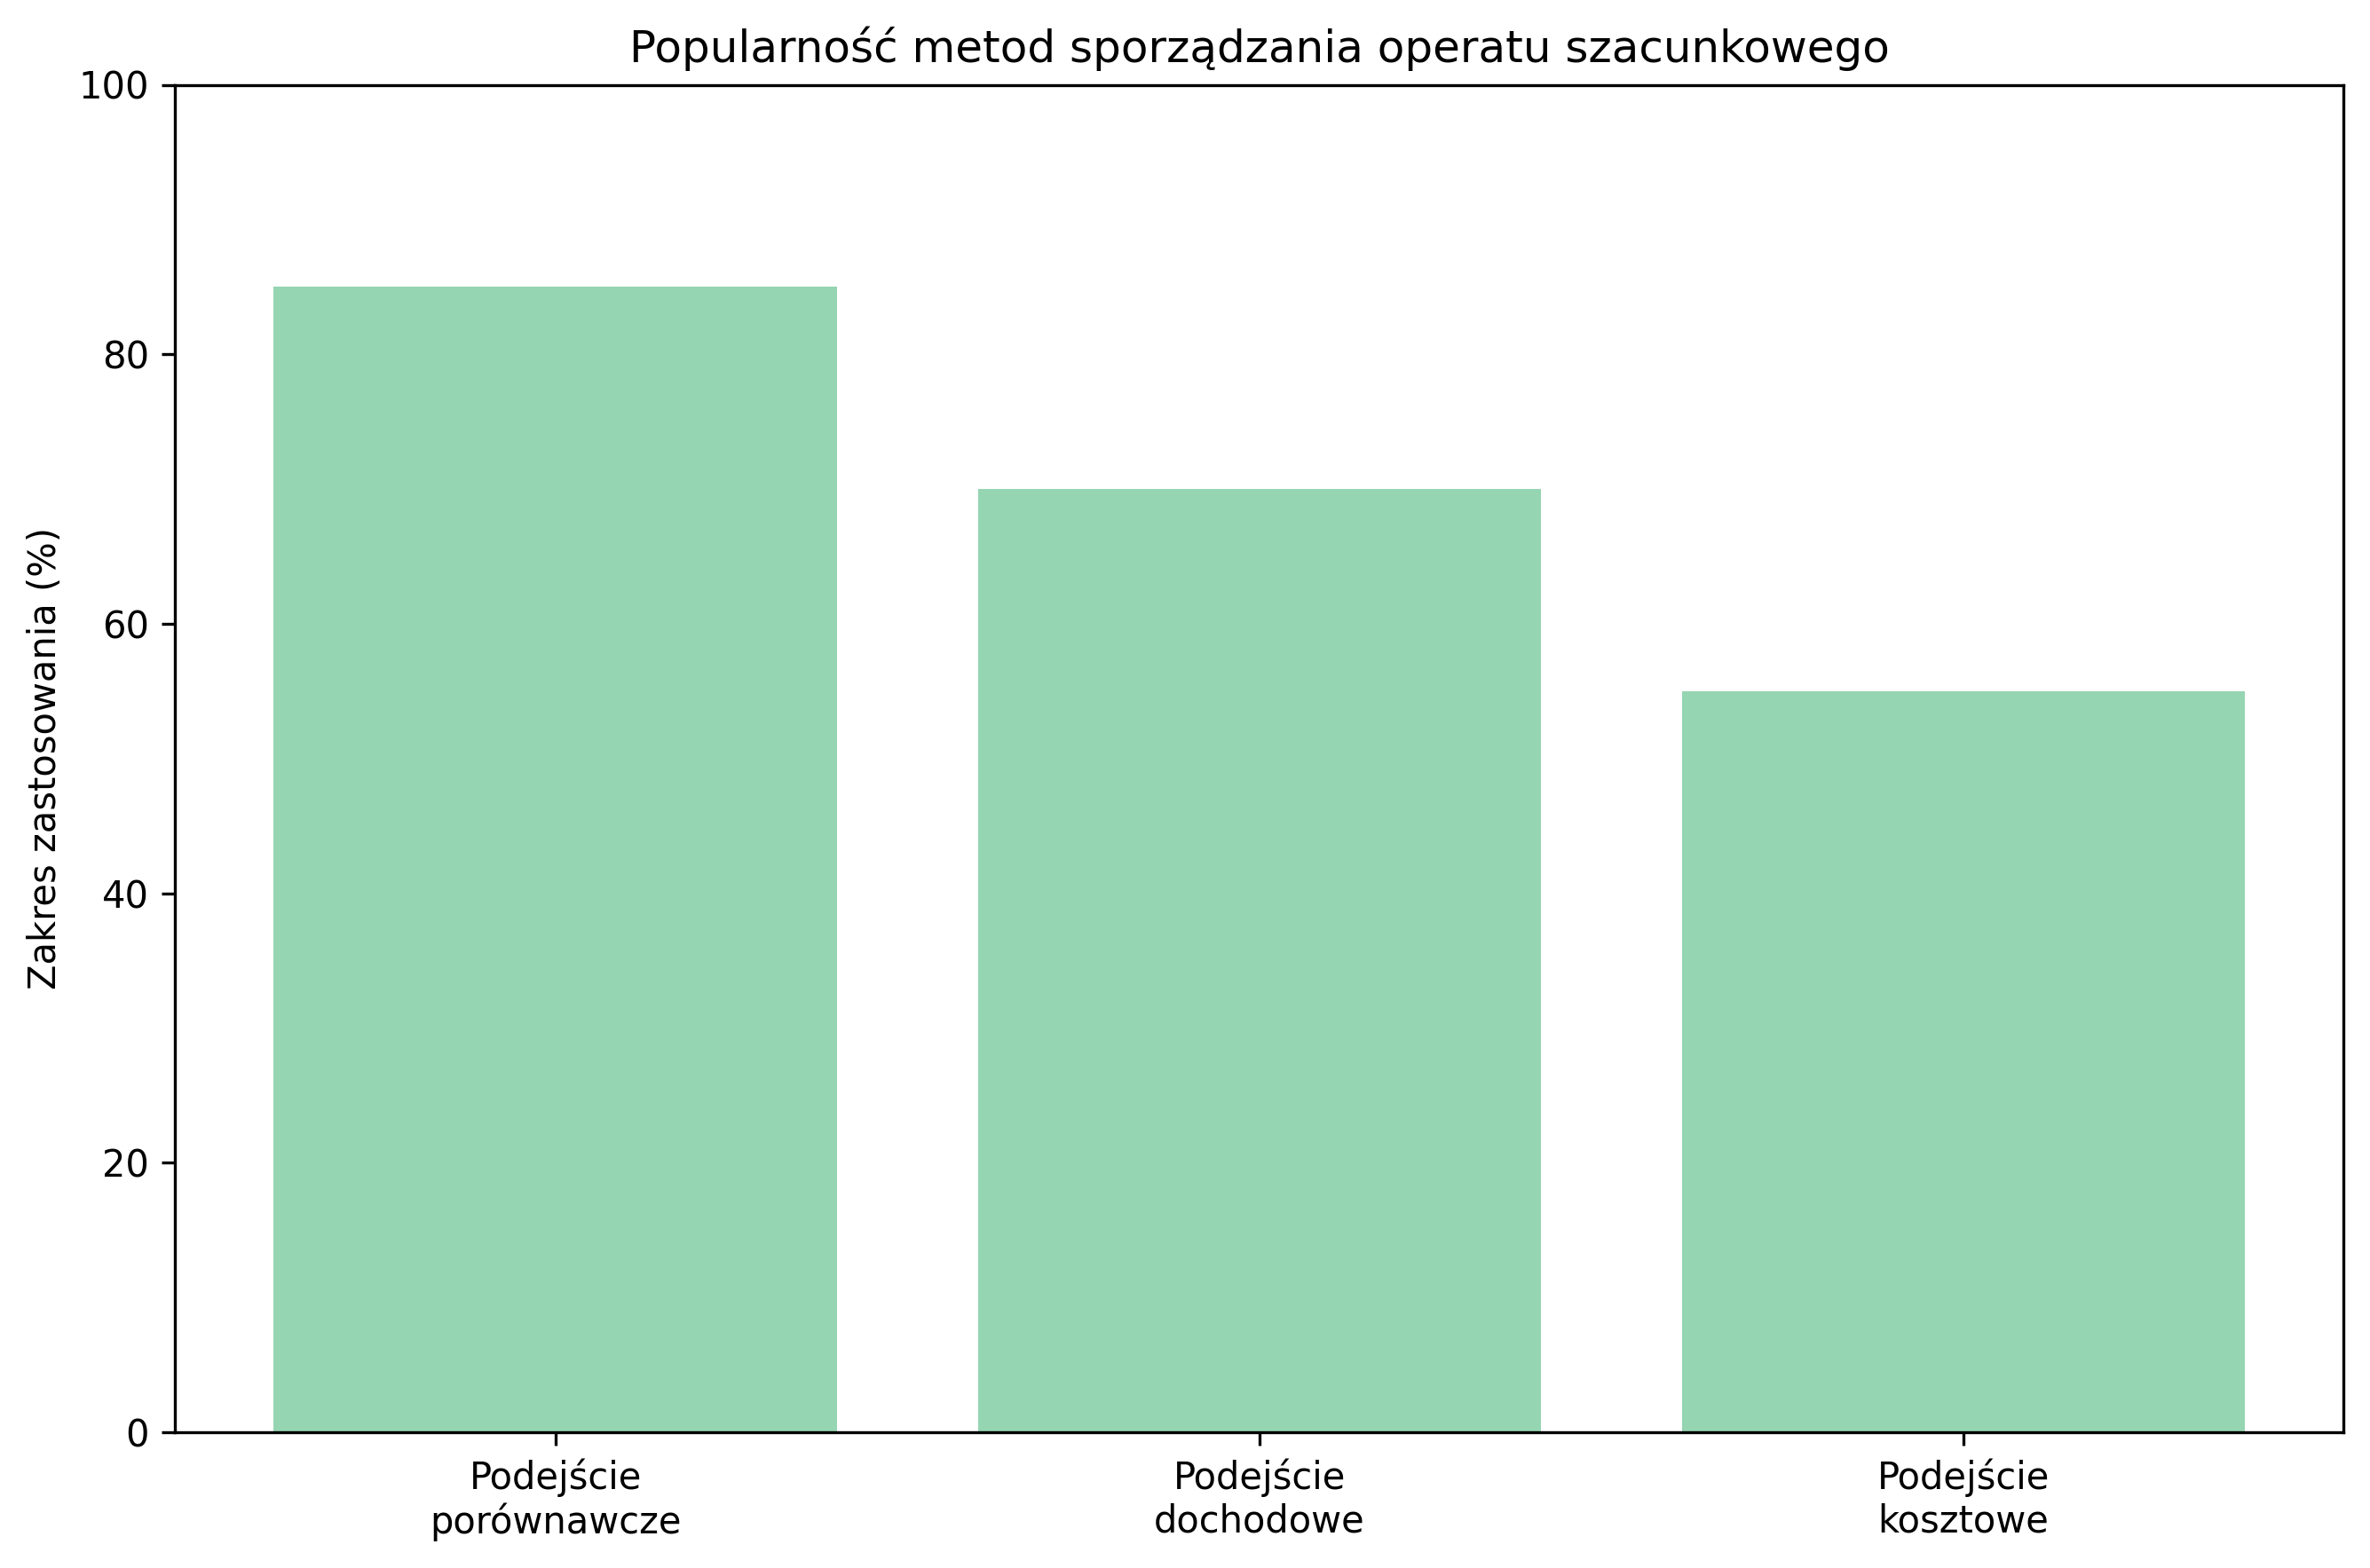 Popularność metod sporządzania operatu szacunkowego
Podejście dochodowe – nieruchomość jako inwestycja
W przypadku nieruchomości komercyjnych, takich jak biurowce, hotele, magazyny czy lokale na wynajem, kluczowe znaczenie ma podejście dochodowe. Tutaj wartość nieruchomości nie zależy od tego, ile kosztowały cegły i grunt, ale od tego, jaki dochód obiekt jest w stanie wygenerować dla właściciela w przyszłości. Metoda ta opiera się na prognozowaniu strumieni pieniężnych oraz uwzględnieniu ryzyka związanego z inwestycją. Stosuje się tu dwie techniki: kapitalizację prostą oraz dyskontowanie strumieni dochodów (DCF).
Kapitalizacja prosta jest używana, gdy dochód z nieruchomości jest stabilny i przewidywalny w długim okresie. Rzeczoznawca dzieli roczny dochód operacyjny przez stopę kapitalizacji, co pozwala na błyskawiczne określenie wartości kapitałowej. Technika dyskontowania (DCF) jest znacznie bardziej drobiazgowa – obejmuje analizę przepływów w poszczególnych latach (zazwyczaj w perspektywie 5-10 lat) oraz obliczenie wartości rezydualnej nieruchomości po zakończeniu okresu prognozy. Każda kwota przyszła jest sprowadzana do wartości bieżącej przy użyciu stopy dyskontowej, co wymaga od rzeczoznawcy głębokiej wiedzy ekonomicznej i umiejętności przewidywania trendów makroekonomicznych.
|
Element
|
Podejście porównawcze
|
Podejście dochodowe
|
Podejście kosztowe
|
|
Główny cel
|
Analiza cen transakcyjnych podobnych nieruchomości
|
Wartość na podstawie przyszłych dochodów
|
Koszt odtworzenia lub zastąpienia
|
|
Zastosowanie
|
Określenie wartości rynkowej mieszkań, domów i działek
|
Projekcje finansowe, kapitalizacja – biurowce, hotele, lokale komercyjne
|
Analiza zużycia technicznego i funkcjonalnego – obiekty nietypowe, zabytki, szkoły
|
|
Kluczowe czynniki
|
• Ceny transakcyjne
• Cena jednostkowa
• Określenie cech rynkowych
• Wartość działki
|
|
|
Podejście kosztowe – gdy brakuje punktów odniesienia
Istnieją sytuacje, w których nieruchomość jest tak unikalna, że nie sposób znaleźć transakcji porównywalnych, a sam obiekt nie generuje dochodu (np. kościoły, zabytki, budynki użyteczności publicznej czy specjalistyczne hale produkcyjne). Wówczas rzeczoznawca sięga po podejście kosztowe. Zakłada ono, że wartość nieruchomości odpowiada kosztom jej odtworzenia lub zastąpienia, pomniejszonym o stopień zużycia technicznego i funkcjonalnego. Jest to metoda techniczna, wymagająca precyzyjnych wyliczeń kosztorysowych.
W podejściu kosztowym stosuje się metodę kosztów odtworzenia (budowa repliki o identycznej technologii) lub metodę kosztów zastąpienia (budowa obiektu o tej samej użyteczności, ale przy użyciu nowoczesnych technologii). Rzeczoznawca musi uwzględnić tzw. amortyzację, czyli utratę wartości wynikającą z wieku budynku, zaniedbań konserwacyjnych oraz zmian w standardach (zużycie moralne). Choć podejście to rzadziej służy do celów sprzedaży rynkowej, jest nieodzowne w procesach ubezpieczeniowych oraz przy wycenach dla specyficznych celów księgowych i podatkowych.
Autor
Jolanta Buzalska
Była nauczycielka języka polskiego, która postanowiła przebranżowić się, by pracować w branży nieruchomości. Sprzedała swoje mieszkanie w mieście i kupiła niewielki domek na wsi – formalnościami zajęła się nasza firma, od tej pory współpracujemy. Do tego stopnia zainteresowała się nieruchomościami, że od kilku lat pomaga znajomym nadzorować remonty i ekipy wykończeniowe. Umiejętnie korzysta ze sprzętów takich jak łata murarska, kątownik czy dalmierz.
Oceń naszą publikację
Metody wyceny nieruchomości - operat szacunkowy
Średnia 5/5
na podstawie 2 opinii.